2022-2028年中国有色金属合金制造行业深度调研与发展趋势分析报告
一、行业概述
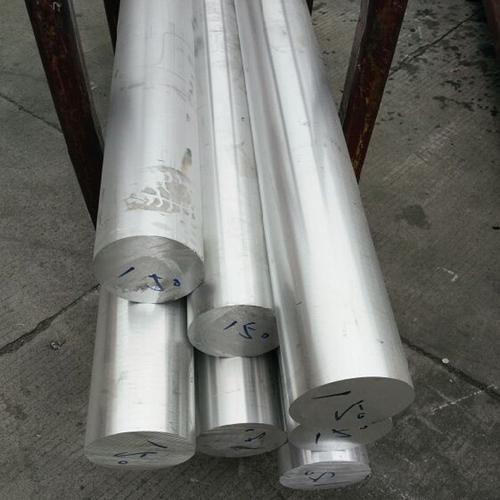
有色金属合金制造行业是国民经济的重要基础产业,产品广泛应用于航空航天、汽车、电子、建筑、电力等领域。2022年,中国有色金属合金制造行业在复杂多变的国内外环境中保持稳健发展,产业结构持续优化,技术创新能力不断增强。本报告基于深度调研,对2022年行业发展现状进行剖析,并对2022-2028年发展趋势做出预测。
二、2022年行业发展现状
- 市场规模与产量:2022年,中国有色金属合金产量保持增长,十种常用有色金属产量达6794万吨,同比增长4.3%。铜合金、铝合金、镁合金等主要品种产量稳中有升,高端合金材料需求旺盛。
- 产业结构调整:行业兼并重组加快,产业集中度提升。大型企业通过技术改造和产业链延伸,向高端化、绿色化方向发展;小型企业面临环保和成本压力,逐步退出或转型。
- 技术创新进展:高性能铝合金、钛合金、铜合金等新材料研发取得突破,部分产品实现进口替代。智能制造、绿色制造技术推广应用,行业整体技术水平提升。
- 进出口贸易:2022年有色金属合金进出口贸易总额同比增长,但受全球供应链紧张和贸易摩擦影响,出口增速放缓,进口高端合金材料依存度仍较高。
三、2022年行业发展趋势预测
- 市场需求稳步增长:随着新能源汽车、航空航天、电子信息等战略性新兴产业快速发展,对高性能有色金属合金材料的需求将持续增加。预计2022年全年有色金属合金消费量增长5%左右。
- 绿色低碳成为主线:碳达峰、碳中和目标推动行业绿色转型,再生有色金属合金利用比例提高,节能环保技术普及,企业环保投入加大。
- 高端化、精细化发展:行业向高附加值、高技术含量产品倾斜,高端合金材料国产化进程加速,产业结构进一步优化。
- 智能制造加速渗透:数字化车间、智能工厂建设加快,工业互联网、大数据等技术在生產过程中应用深化,提升生产效率和产品质量。
- international cooperation and trade:国际产能合作深化,企业积极布局海外市场,但贸易保护主义和技术壁垒仍对出口构成挑战。
四、2022-2028年发展趋势分析
- 市场前景广阔:预计2022-2028年,中国有色金属合金制造行业市场规模年均复合增长率约6%-8%,到2028年市场规模有望突破2万亿元。新能源汽车、轨道交通、海洋工程等领域将成为主要增长点。
- 技术创新驱动:行业研发投入持续增加,重点突破高端合金材料制备技术、短流程加工技术、循环利用技术等,推动产品向高性能、多功能、低成本方向发展。
- 绿色可持续发展:环保政策趋严,再生有色金属合金产业快速发展,到2028年再生金属占比有望达到30%以上。企业将加快低碳技术应用,构建绿色供应链。
- 产业集中度提升:通过兼并重组和淘汰落后产能,行业集中度进一步提高,形成一批具有国际竞争力的大型企业集团。
- 全球化布局深化:企业将加快“走出去”步伐,通过海外并购、建厂等方式融入全球产业链,提升国际市场份额。
五、结论与建议
2022-2028年,中国有色金属合金制造行业将处于战略转型关键期,机遇与挑战并存。建议企业加大科技创新投入,聚焦高端材料研发;推进绿色制造,降低能耗和排放;加强产业链协同,提升供应链稳定性;积极拓展国际市场,应对贸易风险。政府应完善产业政策,支持高端合金材料国产化,引导行业高质量发展。
如若转载,请注明出处:http://www.donglake.com/product/36.html
更新时间:2026-10-24 07:04:02